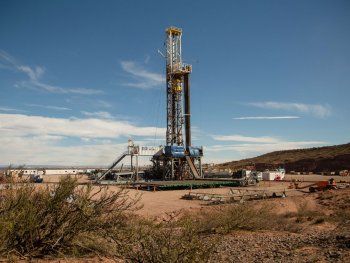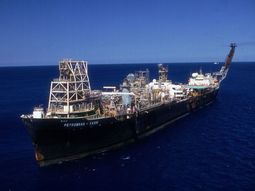

Gracias a Vaca Muerta, la terminal Rosa Negra superó las 100 operaciones desde su inauguración.
Mientras la EIA proyecta un Brent de US$ 105 por barril para el último trimestre de 2026, Goldman Sachs y HSBC advierten que los precios podrían permanecer elevados durante más tiempo.
Gracias a Vaca Muerta, la terminal Rosa Negra superó las 100 operaciones desde su inauguración.
Las elecciones legislativas de Estados Unidos llegan en un momento de elevada incertidumbre para el mercado petrolero internacional. Con los precios condicionados por las restricciones al tránsito en el petróleo, los ataques a infraestructura energética en Medio Oriente y las dificultades para normalizar los flujos de suministro, las principales consultoras y bancos de inversión mantienen perspectivas divergentes sobre cuánto tiempo seguirá cotizando el barril en niveles elevados.
La incógnita es qué ocurrirá una vez que pase la instancia electoral estadounidense y si el resultado político abrirá una nueva etapa en la relación entre Washington y Teherán o si, por el contrario, persistirán las tensiones que mantienen restringida la oferta global.
Por ahora, las proyecciones recopiladas por Economía & Energía muestran que el mercado enfrenta dos escenarios. Uno contempla una normalización gradual de los flujos de petróleo y una recuperación de los inventarios, que permitiría una baja de los precios durante 2027. El otro advierte que, si las restricciones en Medio Oriente se prolongan, el Brent podría permanecer cerca de los US$ 100 por barril e incluso escalar hasta los US$ 120.
La Administración de Información Energética de Estados Unidos (EIA, por sus siglas en inglés) elevó por tercer mes consecutivo sus previsiones para el petróleo, luego de la suba del Brent registrada en septiembre, asociada a ataques contra infraestructura petrolera en Medio Oriente.
El organismo proyecta que el Brent promediará los US$ 105 por barril en el cuarto trimestre de 2026. Sin embargo, espera una corrección posterior: para el cuarto trimestre de 2027 prevé un valor de US$ 74 por barril, en un escenario de recuperación de los flujos de suministro y recomposición de los inventarios.

La perspectiva de Goldman Sachs también contempla precios elevados durante este año, aunque con una moderación más gradual. El banco mantiene una previsión de US$ 96 por barril para el promedio de 2026 y de US$ 84 para 2027.
Su escenario está sostenido por la caída de los inventarios globales y las restricciones de oferta en Medio Oriente. Para el año próximo, en cambio, espera que la recuperación de la producción y la recomposición de las existencias permitan aliviar las cotizaciones.
En el caso de Citi, la entidad revisó al alza su estimación para el tercer trimestre de 2026, hasta los US$ 86 por barril, debido a una reapertura del estrecho de Ormuz más lenta de lo previsto. Sin embargo, mantuvo sin cambios sus proyecciones para el cuarto trimestre y para 2027.
Citi considera que las restricciones actuales no son sostenibles y espera que el estrecho vuelva a abrir durante el último trimestre de 2026. Bajo ese supuesto, la recuperación de los flujos podría generar un excedente de entre 3 y 4 millones de barriles diarios, una situación que presionaría los precios a la baja.
En sus proyecciones, la entidad contempla un promedio de US$ 70 por barril para 2026 y de US$ 65 para 2027. La encuesta de Reuters, por su parte, reflejó un cambio en las expectativas de los analistas. El precio promedio proyectado se ubicó en US$ 89 por barril, por encima de los US$ 85,08 que se estimaban en agosto, ante la perspectiva de que las restricciones en Ormuz persistan.
Entre las proyecciones relevadas, HSBC plantea uno de los escenarios más exigentes para el mercado petrolero. La entidad elevó sus estimaciones en US$ 10 por barril para 2026, desde los US$ 80 previos, y en US$ 20 para 2027, desde los US$ 65 que proyectaba anteriormente.
La revisión respondió al fracaso, en julio, del memorando de entendimiento entre Estados Unidos e Irán. Desde entonces, el tránsito por el estrecho de Ormuz se estabilizó en torno al 30% de los niveles previos al conflicto.
Para HSBC, esta situación configura una nueva normalidad en la que el estrecho no permanece completamente cerrado, pero tampoco recupera su funcionamiento habitual. Se trata de un escenario de restricciones persistentes que continúa afectando el abastecimiento global.
Bajo esa hipótesis, el banco no espera que el mercado alcance el equilibrio hasta mediados de 2027. En el camino, anticipa nuevas caídas de inventarios y un Brent en torno a los US$ 95 por barril durante el cuarto trimestre de 2026.
El riesgo, sin embargo, es que la situación geopolítica empeore o que fracasen nuevos intentos diplomáticos. Si el tránsito por Ormuz continúa restringido y no se recuperan los flujos de suministro, el Brent podría avanzar hacia los US$ 120 por barril antes de iniciar una corrección.
En esta nota